En boulangerie, l’énergie pèse entre 5 et 10 % du chiffre d’affaires. Les fours tournent avant l’aube, les chambres froides ne s’arrêtent jamais. Sur cette facture, presque tout le monde ne négocie qu’une seule ligne, celle de la fourniture. Une autre se vérifie, se corrige et se récupère sur deux ans : l’accise.
Ce que contient votre facture d’électricité
Avant de chercher à la réduire, il faut savoir ce qu’on lit. Une facture professionnelle se décompose en quatre blocs :
- La fourniture : le prix de l’énergie elle-même, négocié avec votre fournisseur. C’est la seule part réellement concurrentielle, et la plus volatile.
- L’acheminement (TURPE) : le coût d’utilisation des réseaux publics. Il est réglementé, donc identique quel que soit le fournisseur. Il dépend en revanche de votre puissance souscrite, exprimée en kVA : une puissance surdimensionnée se paie tous les mois, en pure perte.
- Les taxes : l’accise sur l’électricité (ex-TICFE, ex-CSPE) et la contribution tarifaire d’acheminement (CTA).
- La TVA, récupérable pour une entreprise.
Presque toutes les démarches d’optimisation se concentrent sur la fourniture, en comparant les offres. C’est utile, mais c’est la part la plus disputée et celle qui bouge le plus. L’accise, elle, ne se négocie pas : elle s’applique au bon tarif ou au mauvais. Et pour une activité de fabrication, l’écart entre les deux dépasse 80 %.
Où part l’électricité d’une boulangerie
La répartition est étonnamment stable d’un établissement à l’autre :
- Four électrique : 30 à 50 % de la consommation totale. Le poste dominant, et de loin.
- Chambres froides et vitrines réfrigérées : 20 à 30 %. Une consommation de fond, permanente.
- Pétrin et équipements de pétrissage : 10 à 15 %.
- Éclairage : 5 à 10 %.
Ce détail a une conséquence fiscale directe : le four, le pétrin et le froid du laboratoire relèvent du process de fabrication, et c’est ce périmètre qui ouvre droit au tarif réduit d’accise. Les vitrines réfrigérées de la boutique, l’éclairage et le chauffage des locaux, eux, restent au tarif normal.
La ligne d’accise, et son tarif normal
Depuis 2022, la fiscalité énergétique française est regroupée sous une taxe unique, l’accise sur l’énergie, qui a absorbé la TICFE pour l’électricité et la TICGN pour le gaz. Elle figure sur chaque facture professionnelle, exprimée en euros par mégawattheure.
Depuis le 1er août 2026, le tarif normal de l’accise sur l’électricité est de :
- 30,62 €/MWh jusqu’à 36 kVA de puissance souscrite, ce qui couvre la plupart des boutiques ;
- 26,35 €/MWh au-delà de 36 kVA.
Les tarifs réduits, par palier d’électro-intensité
Depuis le 1er janvier 2026, l’électricité consommée par une activité de fabrication, boulangerie et pâtisserie comprises, bénéficie d’un tarif réduit qui dépend de son électro-intensité : le poids de l’accise dans la valeur ajoutée de l’entreprise.
| Électro-intensité | Tarif réduit | Écart avec 30,62 €/MWh |
|---|---|---|
| Au moins 0,5 % de la valeur ajoutée | 5,50 €/MWh | −82 % |
| Au moins 2,25 % | 3,00 €/MWh | −90 % |
| Au moins 6,75 % | 0,50 €/MWh | −98 % |
Articles L312-65 et L312-71 du code des impositions sur les biens et services. Le premier palier, à 5,50 €/MWh, est celui que vise la très grande majorité des boulangeries. Le tarif à 0,50 €/MWh existe, mais il demande une électro-intensité de 6,75 %, un niveau d’industrie lourde. Méfiez-vous de qui vous le promet d’emblée.
Comment savoir si vous atteignez 0,5 %
L’électro-intensité rapporte l’accise, calculée à un tarif de référence de 22,5 €/MWh, à votre valeur ajoutée. Le calcul se simplifie en une règle vérifiable sur un coin de table : le seuil de 0,5 % est atteint dès que votre consommation annuelle en MWh dépasse votre valeur ajoutée divisée par 4 500.
Une boulangerie dont la valeur ajoutée est de 300 000 € franchit donc le seuil à partir de 67 MWh par an, ce qu’un seul four électrique suffit souvent à atteindre.
Et le gaz des fours ?
Le tarif normal de l’accise sur le gaz naturel est de 16,66 €/MWh depuis le 1er août 2026. Ses tarifs réduits visent des installations soumises au marché européen du carbone ou des secteurs exposés à la fuite de carbone, dont la boulangerie ne fait pas partie.
Autrement dit : il n’existe pas de tarif réduit d’accise sur le gaz de cuisson pour une boulangerie. Qui vous l’annonce se trompe, ou vous trompe. Sur le gaz, les leviers sont le prix de fourniture et le moment d’achat, pas la fiscalité.
Les deux conditions à remplir
Condition 1 : l’activité
Fabrication de produits boulangers et pâtissiers, codes NAF 1071A à 1071D, le plus courant étant le 1071C pour la boulangerie-pâtisserie artisanale. L’éligibilité repose sur la nature réelle de l’activité de fabrication, pas uniquement sur le code déclaré.
Il n’existe aucun seuil minimum de consommation en volume. Ce qui compte est le rapport entre l’accise et la valeur ajoutée, pas le nombre de mégawattheures.
Condition 2 : l’usage de l’énergie
L’énergie doit être utilisée directement dans le process de fabrication.
- Éligible : four, pétrin, chambre de fermentation, laminoir, batteur, froid du laboratoire.
- Non éligible : chauffage des locaux, éclairage et vitrines réfrigérées de la boutique, usages administratifs.
Autrement dit, la question n’est pas « suis-je boulanger ? » mais « quelle part de mes kWh sert à fabriquer ? ». C’est cette part qui bascule au tarif réduit.
Combien vous pouvez économiser
Au premier palier, l’écart est de 25,12 €/MWh jusqu’à 36 kVA, et de 20,85 €/MWh au-delà. Pour une consommation annuelle de 100 MWh :
| Puissance souscrite | Tarif normal | Tarif réduit | Économie |
|---|---|---|---|
| Jusqu’à 36 kVA | 3 062 € | 550 € | 2 512 €/an |
| Au-delà de 36 kVA | 2 635 € | 550 € | 2 085 €/an |
Pour une boulangerie consommant 200 à 300 MWh par an, ce qui est courant avec une activité de fabrication soutenue, l’économie se situe entre 4 170 et 6 255 €/an, auxquels s’ajoute le remboursement des années passées.
Autre repère, à l’échelle d’un seul équipement : un four à sole de 15 kW allumé dix heures par jour représente environ 54 MWh par an. Sur ce four seul, l’économie approche 1 356 €/an.
Ces montants sont indicatifs. Ils dépendent de votre puissance souscrite, de votre volume réel et du palier d’électro-intensité atteint. Un calcul précis est réalisé pour chaque dossier.
Le rattrapage : deux ans de trop-payé récupérables
La question qui suit toujours la découverte du tarif réduit : « et tout ce que j’ai payé avant ? » Une partie se récupère.
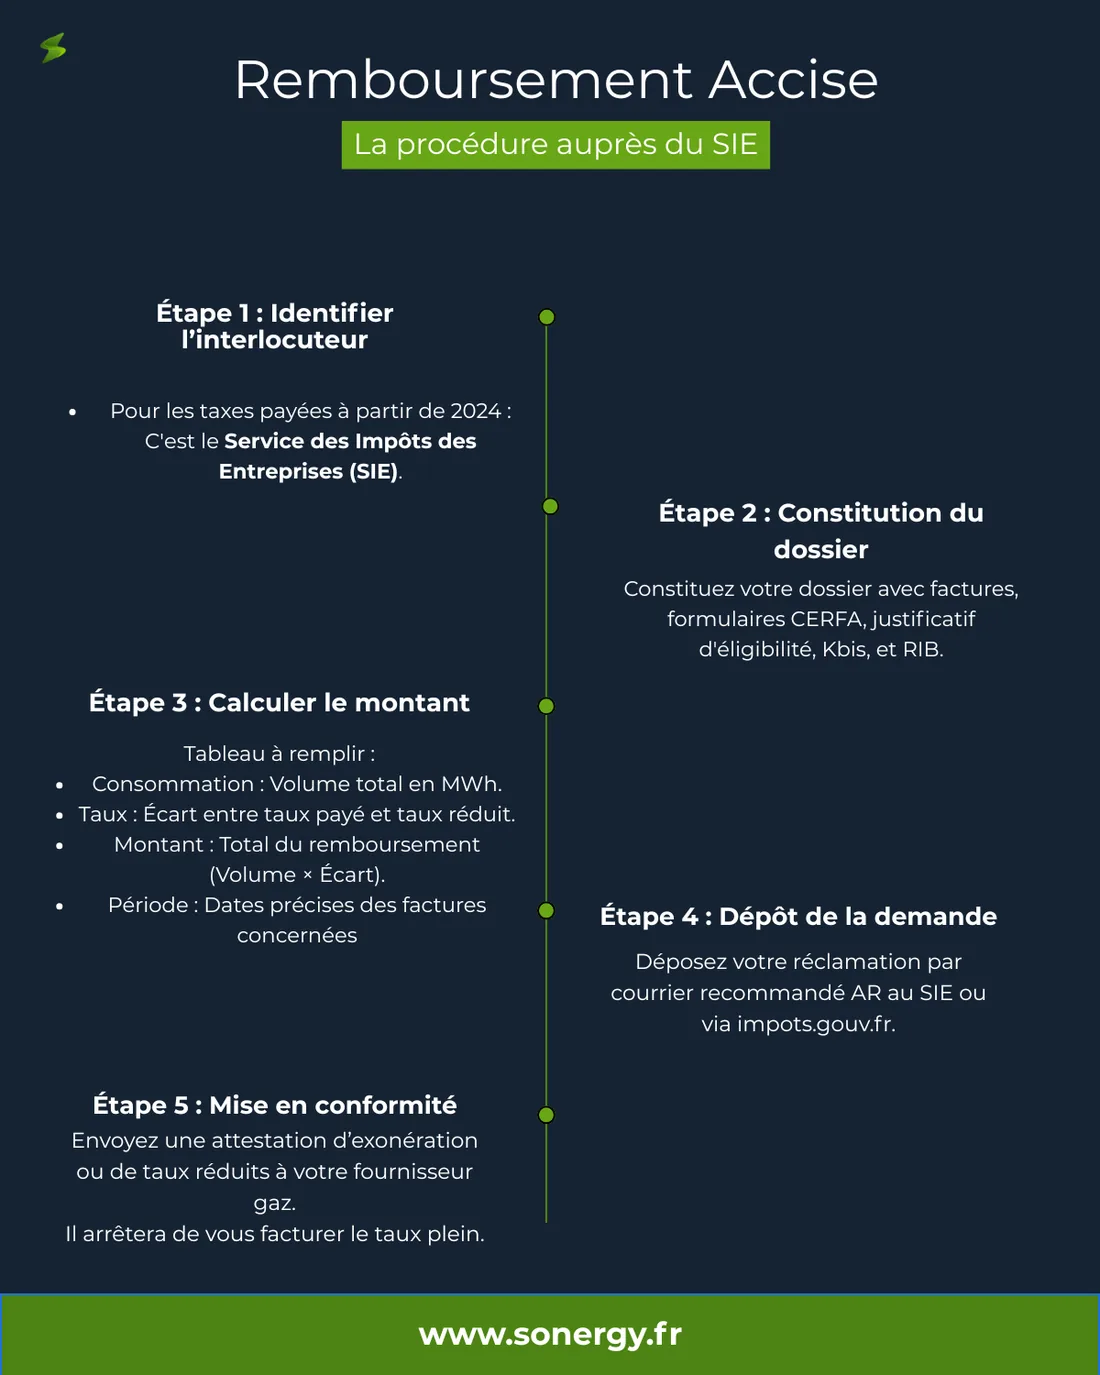
Si votre boulangerie était éligible mais que le tarif réduit n’a jamais été appliqué, les sommes versées en trop font l’objet d’une réclamation auprès de l’administration fiscale. Depuis le 1er janvier 2022, c’est la DGFiP qui gère l’accise sur l’électricité et sur le gaz, et non plus les douanes. La demande se dépose à l’appui du formulaire 3310-TIC-SD, annexé à la déclaration de TVA.
Le délai est fixé par l’article R*196-1 du Livre des procédures fiscales : la réclamation doit être déposée au plus tard le 31 décembre de la deuxième année qui suit le paiement de la taxe contestée.
Concrètement, en 2026 :
- L’accise payée en 2024 est réclamable jusqu’au 31 décembre 2026.
- L’accise payée en 2025 est réclamable jusqu’au 31 décembre 2027.
Ce n’est pas un geste commercial ni une négociation : c’est la correction d’une taxe appliquée au mauvais tarif. Le contrat d’énergie n’est pas remis en cause, le fournisseur n’est pas changé.
La fenêtre glisse. Chaque année qui passe sans démarche fait sortir un exercice du périmètre récupérable, pendant qu’un nouveau y entre au tarif normal.
Les pièces à réunir
- Les factures d’électricité sur la période.
- L’attestation d’utilisation finale, signée et transmise au fournisseur.
- Les éléments comptables justifiant la valeur ajoutée, qui servent au calcul de l’électro-intensité.
- Les justificatifs d’usage process : équipements concernés, relevés, et si vous en disposez, un sous-comptage dédié à la production.
Si des factures manquent, les données techniques de consommation se récupèrent auprès du gestionnaire de réseau, ce qui permet de reconstituer l’historique.
Les quatre étapes de la démarche
- Vérifier votre situation. Lire le tarif d’accise appliqué sur vos factures actuelles et le comparer au tarif normal de votre puissance souscrite.
- Confirmer l’éligibilité. Croiser données comptables et volumes consommés pour déterminer le palier d’électro-intensité atteint.
- Constituer le dossier. Factures de la période visée, éléments comptables, attestation d’utilisation finale.
- Déposer la demande. Le formulaire 3310-TIC-SD part en annexe de la déclaration de TVA. Pour les factures futures, l’attestation est transmise au fournisseur, qui applique le tarif réduit directement.
Une cinquième étape, souvent oubliée : contrôler les factures suivantes. Un tarif correctement obtenu peut se perdre à l’occasion d’un changement de contrat ou d’une refonte de facturation.
Pourquoi personne ne vous l’a dit
Parce que le tarif réduit n’est pas appliqué automatiquement par les fournisseurs. Sans démarche spécifique, il n’arrive jamais tout seul sur la facture. Beaucoup de boulangers découvrent qu’ils étaient éligibles depuis plusieurs années sans en avoir jamais été informés.
Sonergy vous accompagne
La démarche est encadrée, mais elle demande du temps, de la rigueur administrative et une bonne connaissance de la fiscalité énergétique. C’est le rôle d’un courtier en énergie spécialisé.
Chez Sonergy, nos conseillers lisent vos factures, calculent votre électro-intensité, constituent le dossier et vous accompagnent jusqu’à l’obtention du remboursement.
Faites vérifier votre situation, l’analyse est gratuite.
Questions fréquentes
Quelle est la facture d’électricité moyenne d’une boulangerie ?
Il n’existe pas de montant type : tout dépend de la puissance souscrite, du volume produit et du contrat. Le repère utile est une part : l’énergie représente entre 5 et 10 % du chiffre d’affaires d’une boulangerie-pâtisserie. La seule façon de savoir où vous vous situez est de lire la facture, ligne par ligne.
Comment réduire la facture d’électricité d’une boulangerie ?
Trois leviers, du plus rapide au plus lent. Le tarif d’accise, qui passe de 30,62 €/MWh à 5,50 €/MWh pour une boulangerie éligible, sans travaux ni changement de fournisseur. La puissance souscrite, qui se paie tous les mois si elle est surdimensionnée. Enfin la conduite du four et l’entretien du froid, qui agissent sur les kWh consommés.
Quel est le tarif normal de l’accise sur l’électricité ?
Depuis le 1er août 2026, 30,62 €/MWh jusqu’à 36 kVA de puissance souscrite et 26,35 €/MWh au-delà.
À quel tarif réduit une boulangerie a-t-elle droit ?
Au premier palier, soit 5,50 €/MWh, dès que l’accise atteint 0,5 % de la valeur ajoutée. Les paliers suivants, 3,00 €/MWh à 2,25 % et 0,50 €/MWh à 6,75 %, correspondent à des niveaux d’électro-intensité d’industrie lourde, rarement atteints par une boulangerie.
Comment savoir si j’atteins le seuil de 0,5 % ?
Le seuil est franchi dès que votre consommation annuelle en mégawattheures dépasse votre valeur ajoutée divisée par 4 500. Pour une valeur ajoutée de 300 000 €, cela fait 67 MWh par an, qu’un seul four électrique suffit souvent à atteindre.
Existe-t-il un tarif réduit d’accise sur le gaz pour une boulangerie ?
Non. Le tarif normal est de 16,66 €/MWh et les tarifs réduits du gaz visent des installations soumises au marché européen du carbone ou des secteurs exposés à la fuite de carbone, dont la boulangerie ne fait pas partie. Sur le gaz, les leviers sont le prix de fourniture et le moment d’achat.
Quel est le code APE d’une boulangerie-pâtisserie éligible ?
Le code 10.71C, fabrication de pain et de pâtisserie fraîche, est le plus courant. Les codes 1071A à 1071D sont concernés. L’éligibilité repose sur la nature réelle de l’activité de fabrication, pas uniquement sur le code déclaré.
Sur combien d’années peut-on récupérer l’accise payée en trop ?
Sur deux ans. L’article R*196-1 du Livre des procédures fiscales fixe la date limite au 31 décembre de la deuxième année qui suit le paiement de la taxe. L’accise payée en 2024 est donc réclamable jusqu’au 31 décembre 2026.
Le chauffage et la boutique sont-ils éligibles ?
Non. Le tarif réduit s’applique aux usages directement liés à la production : four, pétrin, fermentation, froid du laboratoire. Le chauffage des locaux, l’éclairage et les vitrines réfrigérées de la boutique restent au tarif normal.
Le tarif réduit oblige-t-il à changer de fournisseur ?
Non. La démarche porte sur le tarif de taxe appliqué, pas sur le contrat de fourniture. Ni le fournisseur ni les équipements ne changent.