La question qui suit toujours la découverte du taux réduit : « et tout ce que j’ai payé avant ? » La réponse est qu’une partie se récupère. Le mécanisme s’appelle le rattrapage fiscal, il porte sur trois ans, et il est souvent plus lourd que l’économie de l’année en cours.
Le principe
Si votre boulangerie était éligible au taux réduit d’accise mais que celui-ci n’a jamais été appliqué, les sommes versées en trop peuvent faire l’objet d’une régularisation auprès de votre fournisseur ou des douanes, sur les trois dernières années.
Ce n’est pas un geste commercial ni une négociation : c’est la correction d’une taxe appliquée au mauvais taux. Le contrat d’énergie n’est pas remis en cause, le fournisseur n’est pas changé.
Quel ordre de grandeur
Tout dépend du volume consommé. Pour donner une échelle : sur 100 MWh d’électricité annuels, le guide Sonergy chiffre l’écart entre taux normal et taux réduit à environ 3 150 € par an — soit un passage de 3 200 € à 50 € de taxe. Reporté sur trois exercices, l’ordre de grandeur devient significatif.
Autre repère utile : un four à sole de 15 kW allumé dix heures par jour représente environ 54 MWh par an. Sur ce seul équipement, l’économie annuelle dépasse 1 700 €. Quand une boulangerie consomme fortement toute l’année, les écarts deviennent vite très significatifs.
Ces montants sont indicatifs et dépendent de votre contrat. Un calcul précis est réalisé pour chaque dossier.
Ce qu’il faut réunir
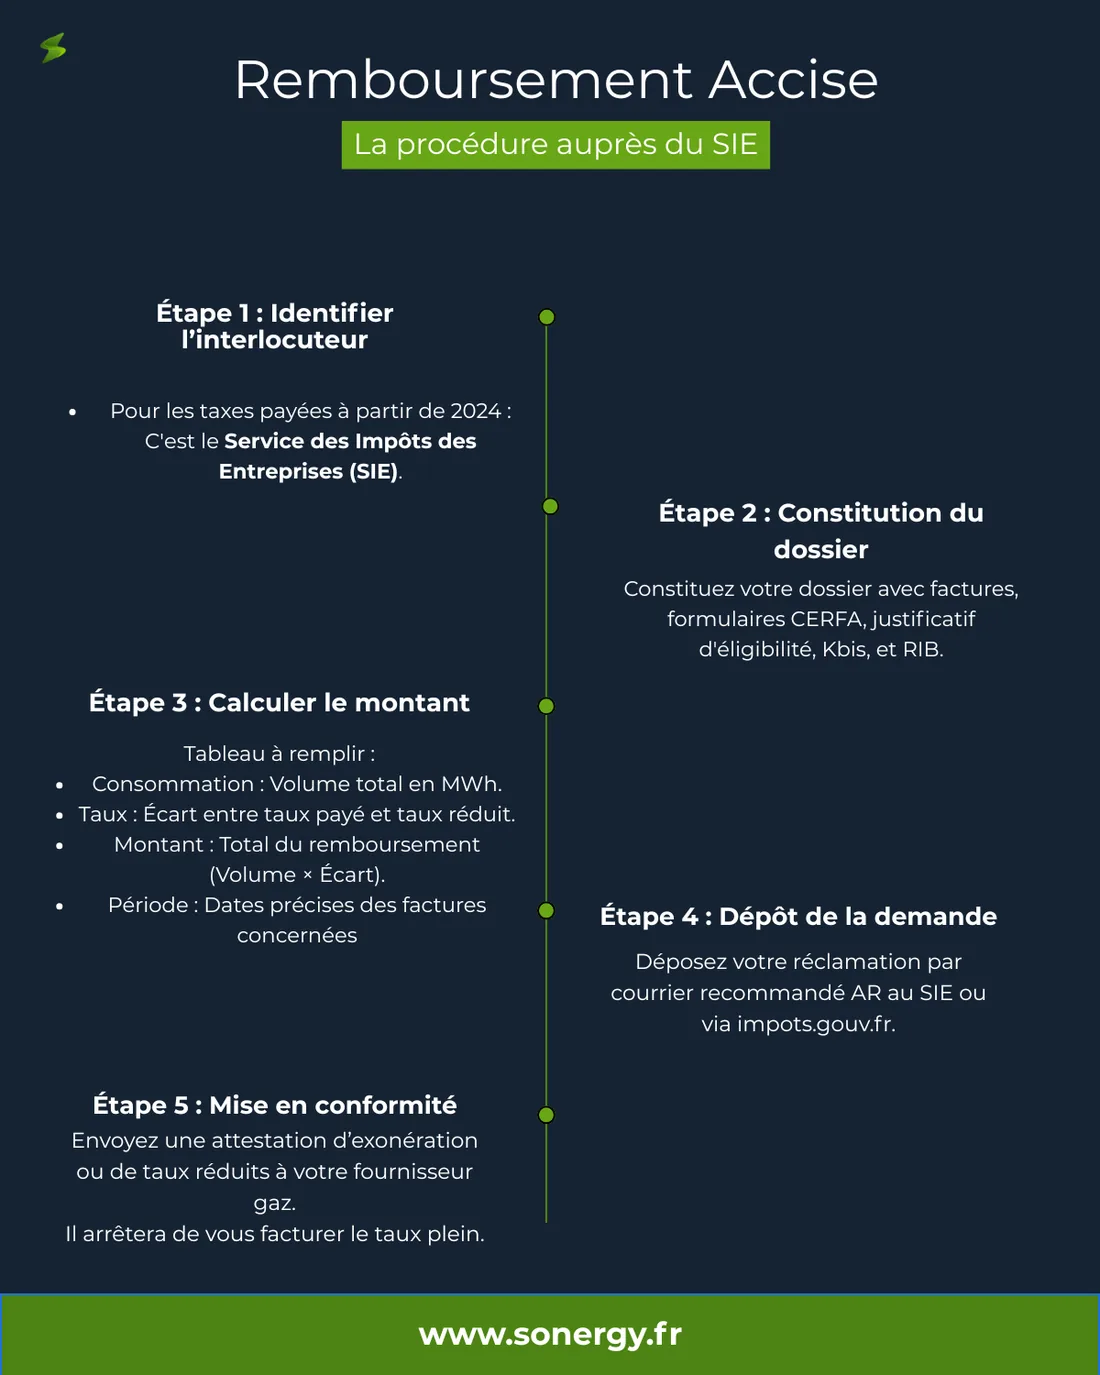
Le dossier de rattrapage s’appuie sur les mêmes pièces que la demande de taux réduit, étendues aux exercices passés :
- Les factures d’électricité et, le cas échéant, de gaz sur la période.
- L’attestation d’utilisation finale.
- Les éléments justifiant l’usage process de l’énergie : équipements concernés, relevés, et si vous en disposez, un sous-comptage dédié à la production.
Les données techniques de consommation peuvent aussi être récupérées auprès du gestionnaire de réseau, ce qui permet une analyse complète même quand les factures manquent.
Pourquoi ça se joue maintenant
Parce que la fenêtre glisse. Chaque année qui passe sans démarche fait sortir un exercice du périmètre récupérable — pendant qu’un nouveau y entre au taux plein. Le coût de l’attente n’est pas nul : c’est une année de trop-payé qui devient définitivement perdue.
L’ordre des opérations
- Analyse des factures pour établir l’éligibilité et chiffrer l’écart.
- Signature de l’attestation d’utilisation finale.
- Transmission au fournisseur, qui applique le taux réduit pour l’avenir.
- Demande de régularisation sur les exercices passés.
- Suivi des factures, pour vérifier que le taux reste correctement appliqué.
L’étape 5 n’est pas décorative : un taux correctement obtenu peut se perdre à l’occasion d’un changement de contrat ou d’une refonte de facturation. Le contrôle des factures fait partie du travail.
Questions fréquentes
Sur combien d’années peut-on récupérer l’accise payée en trop ?
Sur les trois dernières années, par régularisation auprès du fournisseur d’énergie ou des douanes.
Le rattrapage oblige-t-il à changer de fournisseur ?
Non. Le rattrapage porte sur le taux de taxe appliqué, pas sur le contrat de fourniture. Ni le fournisseur ni les équipements ne changent.
Que faire si l’on ne retrouve pas toutes les factures ?
Les données techniques de consommation peuvent être récupérées auprès du gestionnaire de réseau, ce qui permet de reconstituer l’historique et de mener l’analyse.